Chien de chasse, de travail ou de garde : une assurance à part
C’est l’exclusion la plus souvent découverte trop tard. De nombreux contrats santé grand public écartent les dommages survenus pendant une activité de chasse, de travail ou de garde professionnelle, précisément là où le risque est le plus élevé.
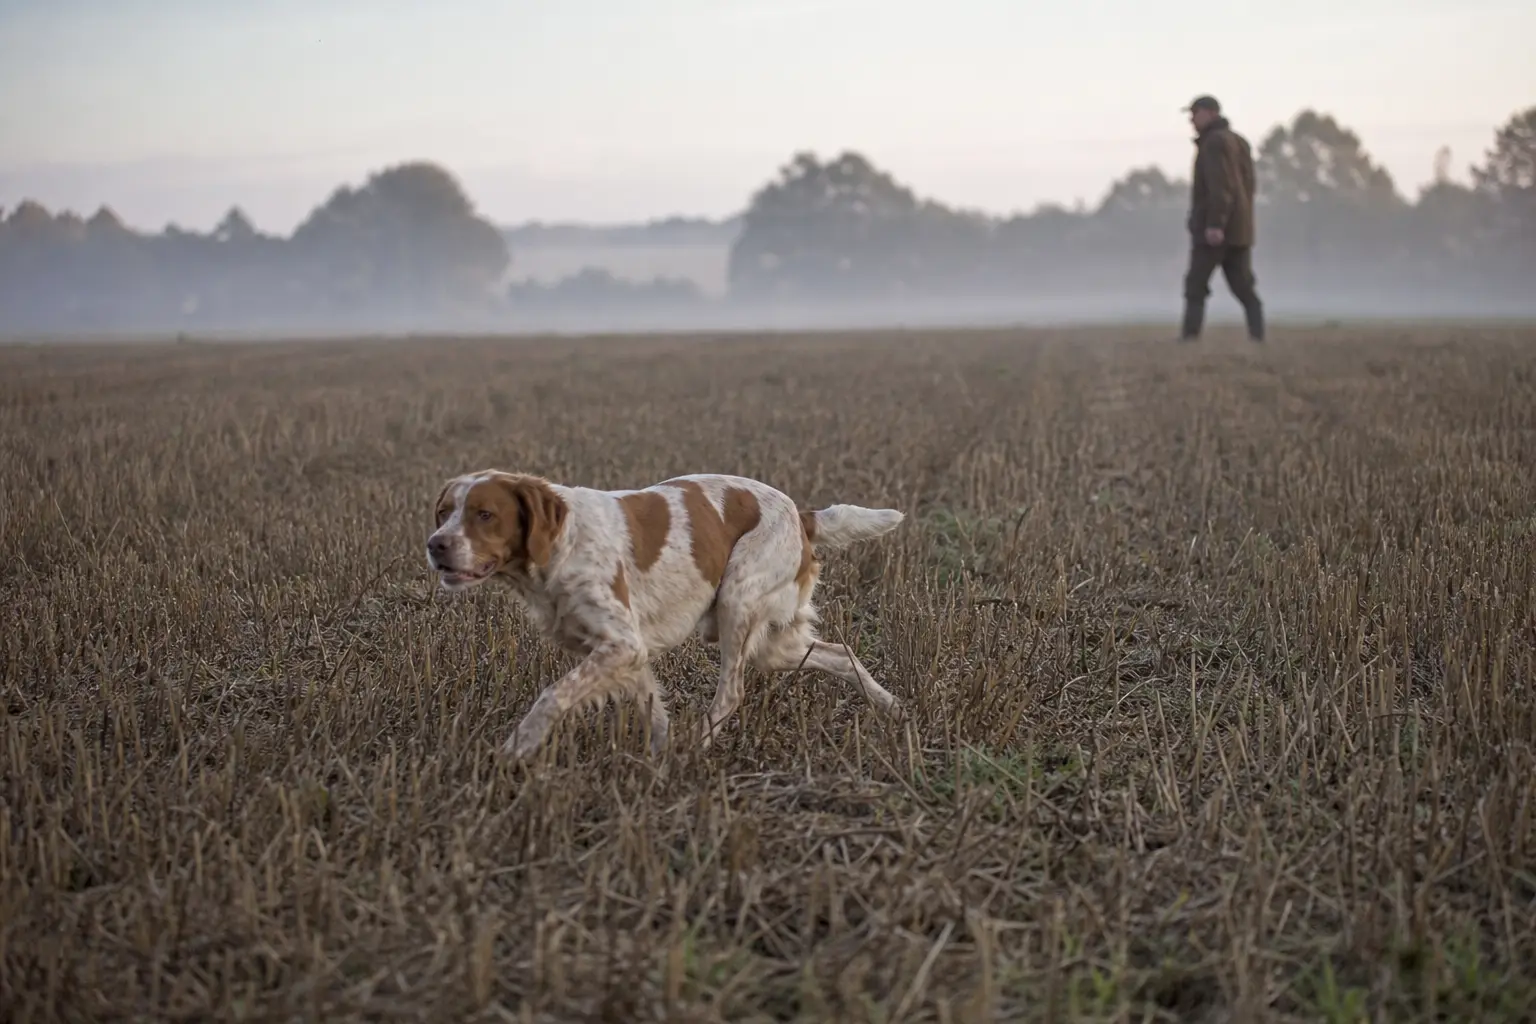
Les risques propres à l’activité#
| Risque | Circonstance | Coût indicatif |
|---|---|---|
| Plaies par barbelé et ronces | Traversée de couvert dense | 150 à 700 euros |
| Épillets dans les pattes, oreilles, narines | Chaumes et herbes sèches en été | 150 à 600 euros |
| Coup de chaleur | Effort prolongé par temps chaud | 400 à 1 500 euros |
| Entorses et ruptures ligamentaires | Terrain accidenté, arrêts brusques | 800 à 2 500 euros |
| Plaies pénétrantes et morsures | Contact avec du gibier, sanglier notamment | 600 à 3 000 euros |
| Blessure par arme | Accident de tir | 800 à 4 000 euros |
| Noyade et hypothermie | Travail à l’eau | 300 à 1 500 euros |
| Intoxication | Appâts, produits phytosanitaires | 400 à 1 200 euros |
| Piroplasmose et maladies vectorielles | Exposition importante aux tiques | 300 à 1 200 euros |
Un chien de chasse actif présente une exposition au risque traumatique très supérieure à celle d’un chien de compagnie. C’est ce qui justifie à la fois l’exclusion dans les contrats généraux et l’existence de contrats dédiés.
Les trois façons dont les contrats traitent l’activité#
Exclusion totale
Fréquente dans les formules grand public. Les soins consécutifs à un accident survenu pendant l’activité ne sont pas couverts. Le reste du contrat, maladie courante notamment, continue de fonctionner.
Couverture avec surprime
L’activité est déclarée à la souscription, tarifée, et couverte. C’est la formule la plus simple quand elle est proposée. Exigez que la mention figure sur vos conditions particulières.
Contrat dédié chien de chasse ou de travail
Proposé par des assureurs spécialisés, avec des garanties adaptées : accidents de l’activité, frais de recherche du chien perdu, parfois garantie décès accidentel et indemnité de remplacement.
Les garanties spécifiques à rechercher#
- Accidents survenus pendant l’activité, la garantie centrale, à faire confirmer par écrit.
- Frais de recherche et de sauvetage du chien perdu ou bloqué, fréquents en chasse.
- Garantie décès accidentel avec indemnité, utile pour un chien dont la valeur d’acquisition et de dressage est élevée.
- Prise en charge des maladies vectorielles, l’exposition aux tiques étant bien supérieure à la moyenne.
- Responsabilité civile adaptée, les contrats vie privée excluant souvent l’activité de chasse. Voir notre guide.
- Frais vétérinaires en déplacement, si vous chassez loin de votre domicile.
La prévention, particulièrement rentable ici#
-
Inspection systématique après chaque sortie
Pattes, espaces entre les coussinets, oreilles, aisselles, aines. Un épillet retiré le jour même évite une intervention chirurgicale une semaine plus tard.
-
Protection antiparasitaire renforcée
Traitement adapté à une exposition forte, éventuellement combiné avec la vaccination contre la piroplasmose selon la région et l’avis du vétérinaire.
-
Condition physique progressive
Une reprise brutale en début de saison multiplie les entorses et les ruptures ligamentaires.
-
Gestion de la chaleur et de l’hydratation
Le coup de chaleur est l’urgence la plus meurtrière et la plus évitable chez le chien à l’effort.
-
Bilan de santé annuel avant la saison
Il documente l’état de santé, ce qui protège votre dossier, et détecte les problèmes articulaires débutants.
Questions fréquentes#
Mon chien chasse occasionnellement, dois-je le déclarer ?
Oui, si le questionnaire interroge sur l’usage de l’animal. Une pratique occasionnelle reste une pratique, et l’assureur appréciera la situation au moment du sinistre en fonction des circonstances de l’accident. Une déclaration honnête conduit au pire à une surprime modérée.
Un chien de famille qui accompagne des randonnées est-il concerné ?
Non, la promenade et la randonnée relèvent de l’usage normal d’un chien de compagnie. Les exclusions visent les activités de chasse, de travail, de garde professionnelle et parfois de concours ou de sport canin de compétition. En cas de doute sur une discipline sportive, demandez confirmation écrite.
Les blessures par sanglier sont-elles couvertes ?
Dans un contrat dédié aux chiens de chasse, oui, c’est précisément l’un des risques visés. Dans un contrat grand public excluant l’activité de chasse, non. C’est l’un des scénarios les plus coûteux, avec des interventions dépassant fréquemment 2 000 euros.