Chien de catégorie 1 ou 2 : obligations et assurance santé
Deux régimes se superposent et ne doivent pas être confondus. La responsabilité civile spécifique est obligatoire par la loi et facile à obtenir. L’assurance santé, elle, reste facultative et fréquemment refusée par les assureurs pour ces chiens.
Les deux catégories définies par la loi#
| Catégorie | Définition | Types concernés |
|---|---|---|
| Catégorie 1, chiens d’attaque | Chiens non inscrits à un livre généalogique reconnu, assimilables morphologiquement à certaines races | Type pitbull, type boerbull, type tosa |
| Catégorie 2, chiens de garde et de défense | Chiens inscrits à un livre généalogique reconnu par le ministère de l’Agriculture | American staffordshire terrier, rottweiler, tosa, ainsi que les chiens de type rottweiler non inscrits |
Le classement dépend de la morphologie et de l’inscription au livre des origines, pas du comportement de l’animal. En cas de doute, le vétérinaire et la mairie sont les interlocuteurs compétents.
Les obligations légales du détenteur#
-
Le permis de détention
Délivré par la mairie, il exige une attestation d’aptitude du détenteur, une évaluation comportementale du chien réalisée par un vétérinaire, l’identification, la vaccination antirabique, la stérilisation obligatoire pour la catégorie 1, et une attestation d’assurance responsabilité civile.
-
L’assurance responsabilité civile spécifique
Obligatoire, elle doit couvrir les dommages causés aux tiers par l’animal. L’attestation est exigée pour le permis de détention et doit être renouvelée.
-
Les règles de circulation
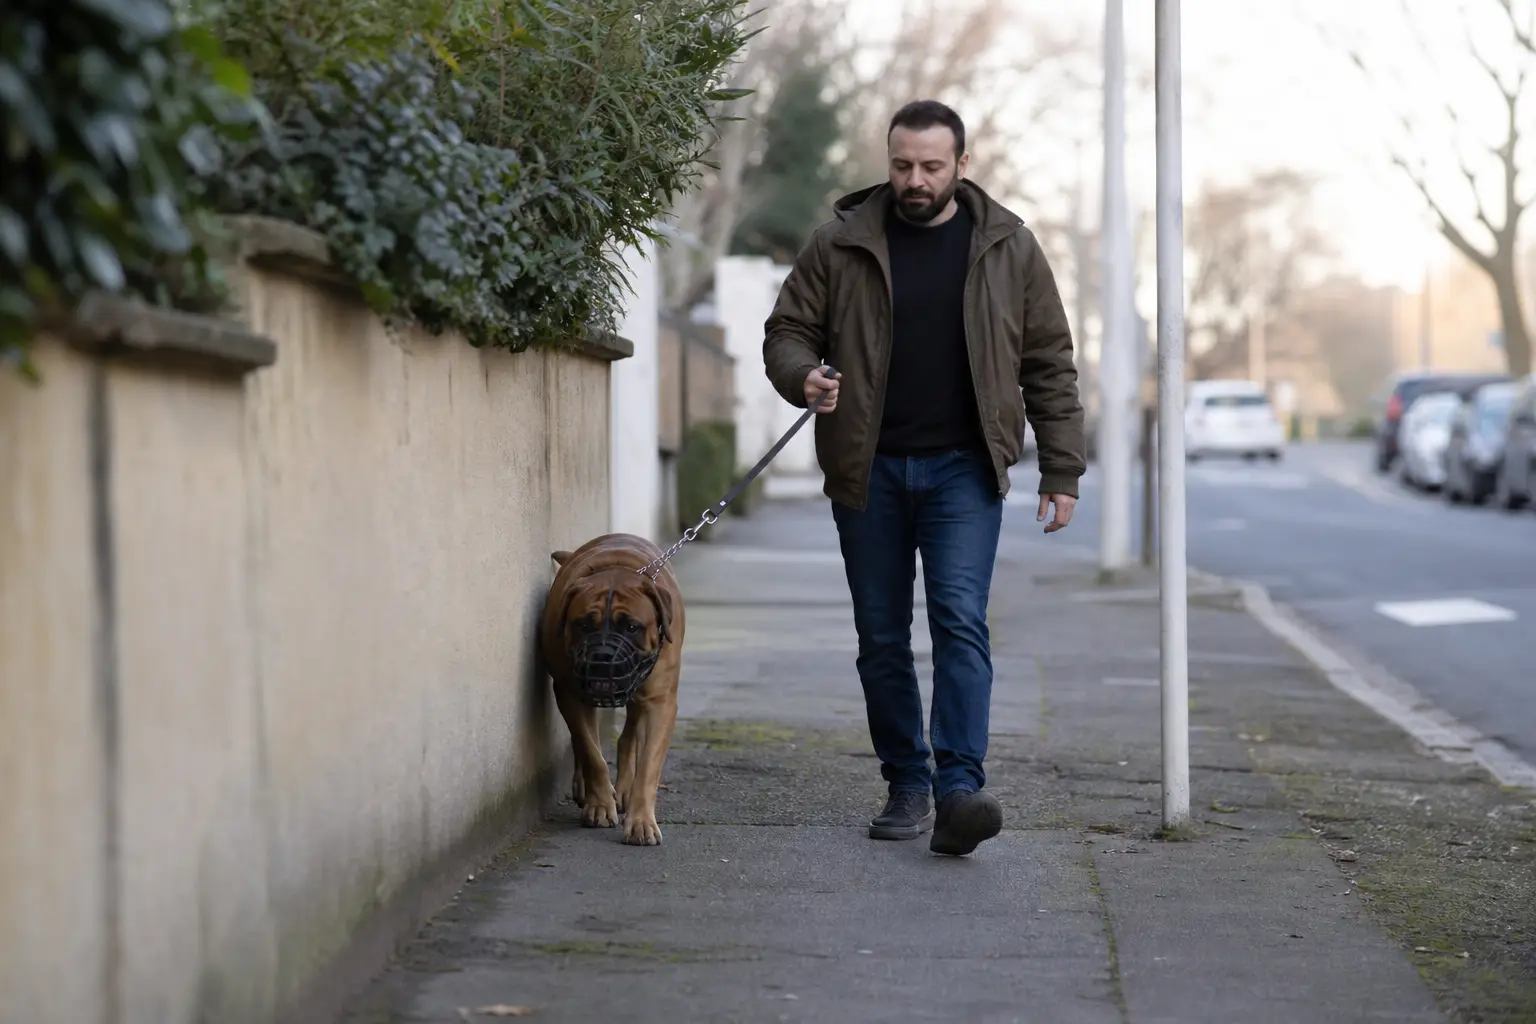
Muselière et laisse obligatoires sur la voie publique et dans les lieux publics pour les deux catégories. L’accès aux transports en commun, aux lieux publics et aux locaux ouverts au public est interdit pour la catégorie 1.
-
Les restrictions de détention
L’acquisition, la cession et l’importation de chiens de catégorie 1 sont interdites, et leur stérilisation est obligatoire. La détention est également interdite à certaines personnes, notamment aux mineurs.
Le défaut de permis de détention ou d’assurance responsabilité civile expose à une amende et à la confiscation de l’animal. Ces règles relèvent du Code rural et de la pêche maritime, articles L211-12 et suivants.
La responsabilité civile : facile à obtenir#
Beaucoup d’assurances habitation multirisques couvrent la responsabilité civile des animaux domestiques, mais elles excluent fréquemment les chiens de catégorie 1 et 2. Deux solutions existent.
- Une extension de votre contrat habitation, à demander explicitement. Vérifiez que l’attestation mentionne nommément votre chien et sa catégorie.
- Un contrat de responsabilité civile spécifique, souscrit auprès d’un assureur spécialisé. Comptez en général quelques dizaines d’euros par an.
L’assurance santé : un marché très restreint#
C’est ici que les difficultés commencent. La majorité des assureurs santé animale grand public refusent la souscription pour les chiens de catégorie 1 et 2, ou les excluent dans leurs conditions générales. Les raisons invoquées tiennent au profil de risque et aux contraintes réglementaires.
| Situation | Réalité du marché |
|---|---|
| Catégorie 1 | Souscription santé refusée par la quasi-totalité des acteurs grand public |
| Catégorie 2 inscrite au livre des origines | Acceptée par une minorité d’assureurs, parfois avec surprime ou exclusions renforcées |
| Chien de type molossoïde non catégorisé | Généralement accepté, mais vérifiez la clause de classification morphologique du contrat |
Les besoins de santé spécifiques de ces races#
Les races concernées présentent leurs propres prédispositions, indépendamment de la classification administrative.
| Race | Prédispositions documentées | Ordre de grandeur |
|---|---|---|
| American staffordshire terrier | Dermatites allergiques, ataxie cérébelleuse, rupture du ligament croisé | 600 à 2 500 euros selon l’affection |
| Rottweiler | Dysplasie de la hanche et du coude, rupture du ligament croisé, ostéosarcome | 1 200 à 3 500 euros |
| Types molossoïdes en général | Affections cutanées, articulaires, cardiaques, torsion d’estomac | 800 à 3 000 euros |
Ces montants soulignent l’enjeu : ce sont précisément les chiens pour lesquels l’assurance santé serait la plus utile, et ceux pour lesquels elle est la plus difficile à obtenir.
Que faire si la souscription est refusée#
- Interrogez les assureurs spécialisés dans les chiens de travail, de défense et les races catégorisées.
- Passez par un courtier spécialisé en assurance animale, qui connaît les compagnies acceptant ces profils.
- Vérifiez que votre chien relève bien d’une catégorie : une erreur de classement est fréquente pour les croisés de type molossoïde, et le certificat vétérinaire fait foi.
- À défaut de contrat, constituez une épargne dédiée aux frais vétérinaires, la seule solution réellement disponible.
- N’oubliez jamais la responsabilité civile : elle reste obligatoire et son absence fait courir un risque juridique majeur.
Questions fréquentes#
L’assurance est-elle obligatoire pour un chien de catégorie 1 ou 2 ?
La responsabilité civile l’est, oui, et son attestation conditionne la délivrance du permis de détention. L’assurance santé, en revanche, reste facultative comme pour tous les chiens. Ce sont deux contrats distincts qu’il ne faut pas confondre.
Mon assurance habitation couvre-t-elle mon chien de catégorie 2 ?
Pas automatiquement. Beaucoup de contrats multirisques habitation excluent les chiens de catégorie 1 et 2 de leur garantie responsabilité civile. Demandez une confirmation écrite et une attestation nominative. Si l’exclusion s’applique, souscrivez une responsabilité civile spécifique.
Un chien croisé de type american staffordshire est-il catégorisé ?
S’il n’est pas inscrit à un livre généalogique reconnu et présente les caractéristiques morphologiques du type, il relève de la catégorie 1, avec toutes les obligations correspondantes. S’il est inscrit au livre des origines, il relève de la catégorie 2. L’évaluation est faite par un vétérinaire.
La stérilisation obligatoire est-elle remboursée par l’assurance ?
Elle relève du forfait prévention quand celui-ci existe, comme toute stérilisation. Son caractère légalement obligatoire pour la catégorie 1 ne la fait pas entrer dans la garantie santé, qui couvre l’aléa et non les actes programmés.